TYPISCHE FRAGE ZUM THEMA FINANZEN
Konkreter Anwendungsfall Nr. 7
Rechtliche und betriebswirtschaftliche Konsolidierung
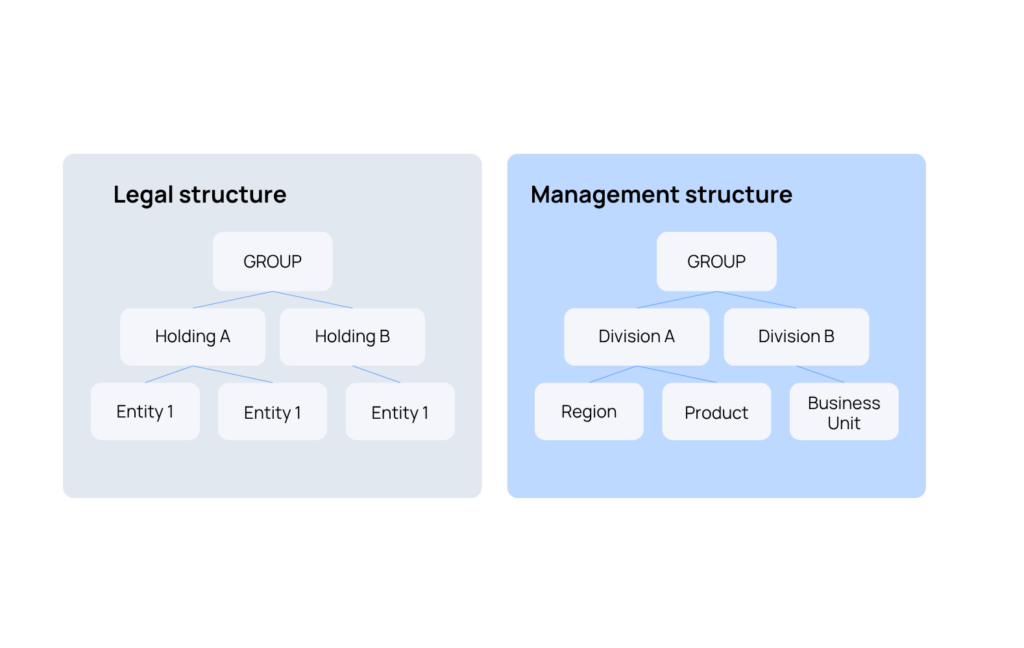
Die Finanzergebnisse sind sowohl entsprechend der Struktur der rechtlichen Einheiten als auch entsprechend der tatsächlichen Führungsstruktur des Unternehmens zu konsolidieren und auszuweisen.
Ein Finanzmodell. Zwei Berichtsperspektiven.
Verwenden Sie nicht zwei voneinander getrennte Datenmodelle.
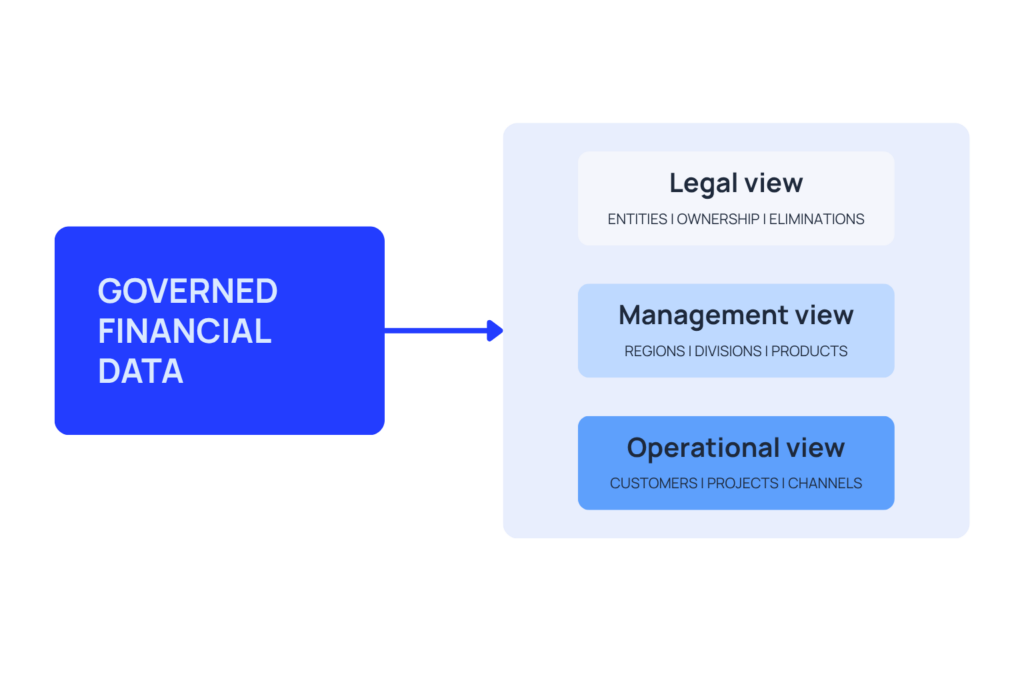
Verwenden Sie dieselben geregelten Finanzdaten sowohl für die gesetzliche Konsolidierung als auch für das Management-Reporting. Wenden Sie unterschiedliche Hierarchien und Dimensionen an und stellen Sie dabei sicher, dass die Abstimmung mit den zugrunde liegenden Rechtsträgern gewährleistet bleibt.
BERICHTEN SIE ÜBER DAS UNTERNEHMEN SO, WIE ES TATSÄCHLICH GEFÜHRT WIRD
Zwischen Berichtsansichten wechseln, ohne dass die Abstimmung verloren geht
Die Geschäftsleitung kann die Leistung innerhalb der für die Unternehmensführung verwendeten Struktur analysieren, während die Finanzabteilung die volle Kontrolle über die rechtliche Konsolidierung und den Prüfpfad behält.
Auswirkungen auf das Geschäft
Welche Vorteile haben Sie davon?
- Eine einzige Datenquelle: Unterstützung der gesetzlichen und betriebswirtschaftlichen Berichterstattung auf Basis derselben Datengrundlage.
- Weniger Doppelarbeit: Reduzieren Sie doppelte Zuordnungen, Berechnungen und Abstimmungsarbeiten.
- Weitere relevante Erkenntnisse: Bericht darüber, welche Strukturen das Management tatsächlich bei seinen Entscheidungen nutzt.
- Flexible Struktur: Ändern Sie die Managementhierarchien, ohne die gesetzliche Konsolidierung neu aufbauen zu müssen.